Leica M10P, 1.4/50 Summilux ASPH, RAW
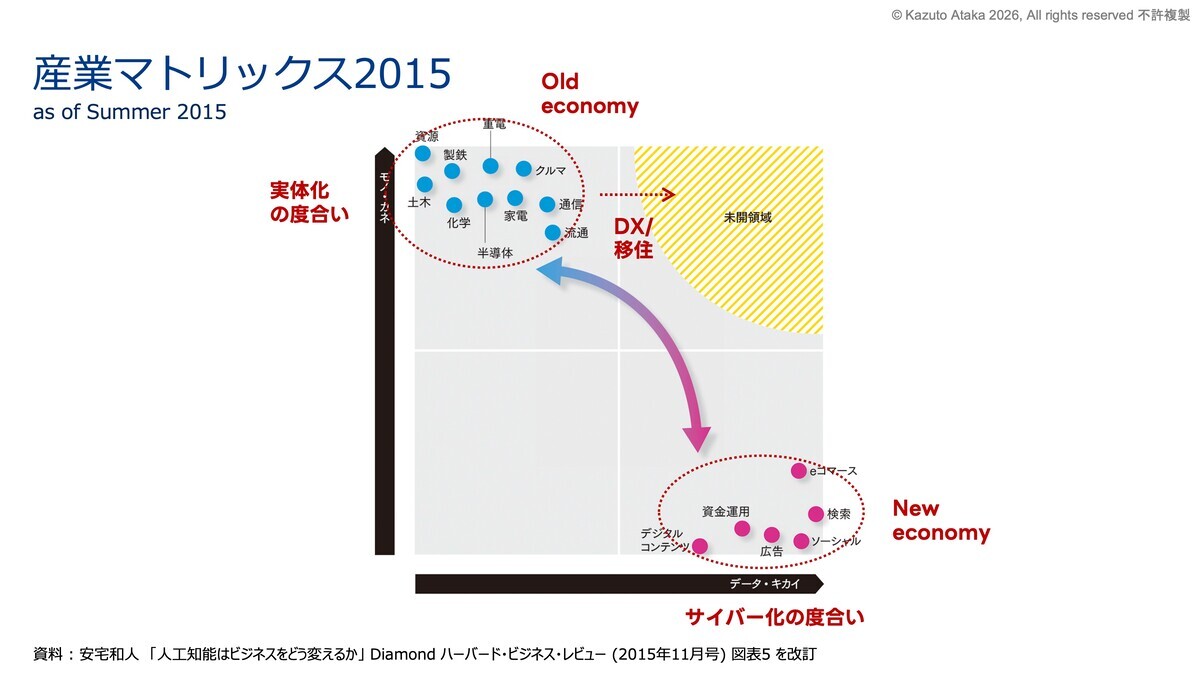
2015年の秋、ハーバード・ビジネス・レビューの誌上、そして経産省 産業構造審議会の場で、ひとつの地図を示した。縦軸にモノ・カネ、横軸にデータ・キカイをとった産業マトリックスだ。当時、多くの論者の目はGAFAを筆頭とするNew economyの台頭に向いていた。しかし僕が注目していたのはそこではなかった。リアルとサイバー両方の強みを持つ「未開領域」に、第三の勢力が現れる。そこが本当の主戦場になる、と。
ー
その見立ては、おおむね当たった。TeslaがGM (General Motors) の企業価値(時価総額)を初めて上回ったのは2017年4月*1のことだ。販売台数で100倍以上の差があった相手に。これは単なる逆転劇ではない。富を生む方程式が変わったことの、最も明快な証拠だった。
Uber、Kiva(現Amazon Robotics)、Alibaba。彼らが示したのは、リアルとサイバーを統合した設計の力が、アセットの規模を超えうるということだった。
当時、この第三勢力を「電魂物才」という言葉で表現していた。サイバーマインドを持ったリアルの企業、という意味だ。しかし実際に台頭してきた企業たちを観察するうちに、重心は逆だと気づいた。勝ち筋はモノとリアルへの圧倒的な執着を核に置き、そこにデジタルの才覚を組み合わせることにある。「電魂物才」ではなく「物魂電才」だ、と2022年に書いた。
ー
そして今、地図をもう一度更新しなければならない時が来た。
あの4象限の図に、新しい象限が加わっている。右下、New economyのさらに先に、OpenAI、Anthropicといった「AIプラットフォーム (PFs)」が出現した。同時に右上、第三勢力の先にも、未踏の領域が広がっている。4象限は6象限になった。これは単なる区画の追加ではない。競争の次元そのものが変わったことを意味している。
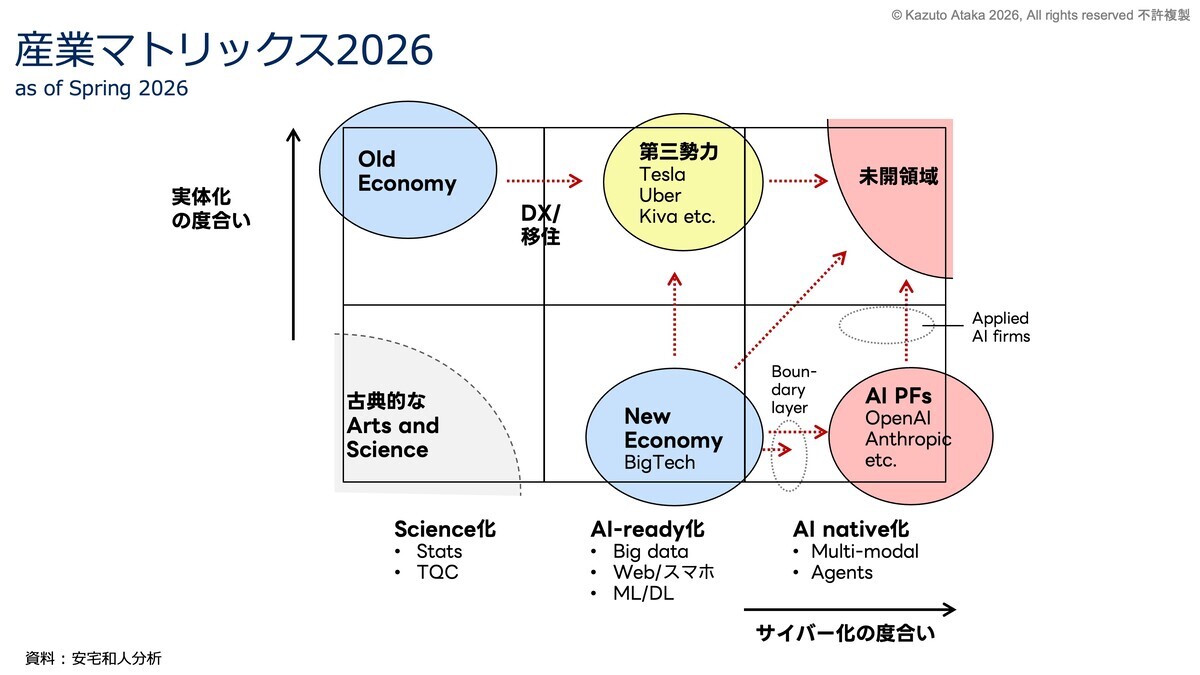
新しく加わった列は、他の象限と何が違うのか。
Old economyが競っていたのは実行力とアセットの規模だった。New economyが競っていたのはデータとプラットフォームの支配力だった。第三勢力が示したのは、両者を統合する設計の力だった。では、AI PFsが持ち込んでいるのは何か。
それは判断基盤の設計、すなわち「何を最大化するか」という関数そのものを定義する力だ。
なお、New economy側も手をこまねいているわけではない。MicrosoftはOpenAIに計算基盤を提供しつつその恩恵を受け、GoogleはGeminiで自らAI PFになることに賭け、AWSはAnthropicを支えながらクラウド基盤を握ろうとしている。
第六象限とその周縁をめぐる争いは、外からの挑戦だけではない。隣の象限からの越境でもある。本稿でいう「第六象限」とは、この新しい列の中核に位置するAI PFs(何を最大化し、何を選別し、どこで閉じるかを設計する層)を指す。
日本にも、AIで価値を生み出しているプレイヤーはすでに少なくない。彼らの多くはAI PFsの内側ではなく、その縁に位置する。PFsを使い倒しながら成長する存在であり、同時にPFsに吸収されうる存在でもある。この力学は、第六象限の内側だけでなく、その境界上でも形づくられている。
スマイルカーブの終焉のエントリで書いたように、生成AIとエージェントが統合されると、サイバー空間で閉じる仕事の「途中工程」がほぼ消える。残るのはディレクションとダメ出し、判断の両端だけだ。この構造が成立するとき、価値の帰属先は実行の現場ではなく、最適化の前提を設計した側に移る。AI PFsはまさにそこに位置している。
しかも、この第六象限の怖さは静けさにある。関数主権のエントリで論じたように、モデルが外部基盤に依存すれば、判断のOSが外にあることになる。組織は「人間が最終確認した」と言う。確認者は「AIがそう推奨した」と自分を納得させる。判断主体は霧散し、責任だけが残る。自覚なき主権移転だ。
AI PFsが握る力の本質は、単なる設計力ではない。閉じない世界の中で、どの摩擦を取り込み、どこで閉じるかを決める力だ。
ー
しかし第六象限をめぐる話は、ここで終わらない。
Physical AIの台頭だ。Physical AIとは、関数(何を最大化するか)が、現実世界の動作として実装される段階である*2。TeslaのOptimusやFigure、1Xなど、ヒューマノイドはすでに工場や物流の現場に立ち始めている。これは第三勢力と接続しながらも、第六象限の展開領域として理解すべきだ。リアルとサイバーの統合がついに「身体」を得た瞬間だ。4象限の図でいえば、右上の未開領域への侵入が、これまでとは桁の違う速度で始まっている。
ただし正確には、Physical AIは第六象限そのものではなく、その展開領域にあたる。とりわけミッションクリティカルな用途では、クラウド依存では成立せず、エッジや閉域を含む新たな構成が前提となる。
しかもPhysical AIの構造は単純ではない。ヒューマノイドは身体を持つが、その判断基盤はAI PFsが握っている。つまり第六象限の関数が、ついにアクチュエーターを得たということだ。サイバー空間で閉じていた設計の支配が、物理世界の実行をも包含し始めている。軽いものが重いものを支配するという構造が、ついにリアルの身体にまで及ぶ。

この図で示しているのは、Physical AIが産業を右上へ押し上げる力として働いているということだ。
閉じる世界と閉じない世界のエントリで、天ぷら職人や陶芸家を例に、身体と物質と時間の一回性はAIには圧縮できないと書いた。その論は今も正しいと思っている。しかしPhysical AIは、その「閉じない世界」の境界線に、明らかに近づいてきている。完全には侵食できない。ただ、その境界がどこにあるのかは、もはや自明ではない。
ー
では、第六象限の外に立つプレイヤーはどうすればいいのか。
選択肢は二つある。一つは、自ら設計の中心に立つ道。判断モデルを内製し、最適化関数を自分で定義し、データ統合基盤を握る。もう一つは、自分の領域に踏みとどまりながら、第六象限で起きている変化を観察し、組み込み、使いこなす道だ。後者は受動ではない。むしろ高度な主体性を要求する。自分の領域に固有の摩擦、技術・制度・文化・運用の摩擦を、どこまで設計に昇華できるかが勝負になる。
Physical AIが本格的に展開する世界では、この問いはさらに切実になる。ヒューマノイドが現場に入ってくるとき、その動作を支える判断基盤を誰が設計するのか。現場固有の摩擦、すなわちその工場の、その工程の、その素材の、その季節の摩擦を誰が知っているのか。それを設計に織り込めるのか。ここに、まだ勝負の余地がある。
モノ・設計・運用データの三点を統合する主体が、次の競争を制する。かつての「物魂電才」という表現は、今の変化を前にすると枠組みとして狭くなってきた。名前より構造だ。
Physical AIが物理世界に着地するとき、その着地点に何を置くか。そこに残る固有の摩擦を、どう設計の言語に変換するか。それがいま、問われている。
ー
2015年は、どこで戦うかの時代だった。
2020年は、誰が勝つかの時代だった。
2026年は、何で支配するかの時代だ。
だが『支配するか、されるか』という問い自体が、すでに第六象限の論理の内側にある。
第六の象限と自分の間に何を置くか。
それは戦略ではなく、設計の問題である。
自分たちは、何を最大化するのか、
それが問われている。
